
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
引言:天然橡胶与合成橡胶是轮胎生产的关键原料,此外还包括白炭黑、炭黑、纤维、钢帘线及其他化学品。2020年受新冠疫情影响全球汽车产量大幅下滑后,2021年起开始复苏,但俄乌冲突引发的供应限制导致增速缓慢。虽然汽车零部件供应限制已缓解,但当前制造商更担忧因美国对进口车辆加征关税、持续高通胀及利率导致的需求制约。天然橡胶需求高度依赖汽车与轮胎产业,随着汽车产量增长及替换胎需求回升,天然橡胶需求正逐步恢复。然而行业也面临美国车辆进口关税、地缘政治风险等新挑战。本文将聚焦天然橡胶市场最新动态。
东南亚仍是全球天然橡胶供应的核心区域,但泰国、印度尼西亚、马来西亚等传统主产国出现产量下滑。
生产概况:全球天然橡胶产量自2022年起突破1400万吨,2024年达到1450万吨。东南亚持续主导全球供应,但泰国、印度尼西亚、马来西亚等传统主产国产量有所下降。马来西亚产量自2019年起持续萎缩,年产量已低于40万吨。印度尼西亚受天然橡胶价格低迷、加工厂减少及树木病害等因素影响,疫情后产量急剧下滑,降速之快令人担忧——2012至2019年间其年产量曾超300万吨,但2019年以来降幅超过35%。泰国则因上半年恶劣天气导致减产。2024年,泰国与印度尼西亚两大主产国的合计产量较前一年下降3%。
与传统主产国相反,科特迪瓦等非传统产区的产量显著增长,现已成为仅次于印度尼西亚的全球第三大生产国。柬埔寨、老挝、缅甸等国产量亦持续提升,自2023年起这些国家的合计产量已突破100万吨。非传统产区产量的快速增长部分抵消了传统主产国的损失,推动2024年全球总产量同比增长约3%。尽管非传统产区增产,但在两大主产国(尤其是印度尼西亚)持续减产的背景下,未来数年全球产量预计仅能维持微弱增长。
需求动态:2020年受疫情重创后,全球轻型汽车产量缓慢复苏。疫情以来,汽车生产持续面临供应链制约、地缘政治风险、俄乌冲突等多重挑战。中国凭借电动汽车的强劲增长及政府支持,在全球轻型汽车产量复苏中处于领先地位,其产量已超越疫情前最高水平(2017年),全球轻型汽车总产量也超过2019年水平。后疫情时代汽车产量增长的主要驱动力来自电动汽车(平均增速超60%)和混合动力汽车(平均增速超30%),全球制造商正加速增产电动及混动车型,同时缩减纯内燃机汽车产能。
当前汽车产业面临美国互惠性关税与行业性关税的新挑战。互惠性关税旨在平衡美国与全球贸易,行业性关税则针对钢铁、汽车等特定领域。牛津经济研究院已下调轻型汽车产量展望,受美国关税影响,全球产量预计将与去年持平。关税将对所有对美出口汽车的国家产生冲击,前五大对美汽车出口国——墨西哥、日本、韩国、加拿大、德国及其他出口国均将受到影响。
2024年天然橡胶需求增长约2%,延续疫情后的缓慢复苏态势。轮胎需求分为原配胎和替换胎两部分:原配胎需求随汽车产量增长而上升,但疫情期间出行限制导致单车行驶里程下降,替换胎需求持续疲软。2023年轮胎库存积压迫使生产商调整产量以降低库存,2024年库存消耗后生产逐步回升。全球天然橡胶需求量约1450万吨,略低于产量,亚洲地区贡献主要需求。欧洲需求萎缩主因俄乌冲突导致俄罗斯轮胎遭欧洲国家制裁,其进口缺口被亚洲轮胎出口填补。受车辆及零部件关税影响,天然橡胶需求预计将保持平稳。
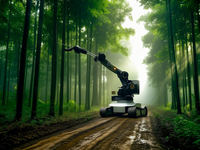
创新割胶技术:中国热带农业科学院研发推出AI驱动割胶机器人。该机器人配备多自由度机械臂与履带式移动底盘,运用人工智能技术适应复杂地形并实现精准切割,可根据树皮厚度与切割角度自主调节,在保持高品质胶乳的同时达到人工采收80%的效率。机器人采用锂电池供电,每小时可采收100-120棵树,持续作业时间超8小时。
割胶机器人成本预计超过10万元人民币(约1.4万美元)。高昂成本使其难以惠及小农户,但可助力面临劳动力短缺的大型种植园。全球75%-80%的天然橡胶产自小农户,大型种植园可通过该技术稳定产量、缓解用工压力,但若要推广至小农户,仍需进一步降低成本。






 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
