
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
上周亚洲地区乙烯价格出现下调。一位要求匿名的亚洲业内人士向聚合物更新团队透露:“由于供应增加及衍生物需求下降,亚洲乙烯市场面临下行压力。供应过剩问题在华东地区尤为明显,当地生产商提高产量导致乙烯供应量激增。产品过剩对价格形成下行压力,促使卖家更愿意接受低价谈判以清理库存。此外,下游产品需求疲软加剧了负面情绪,因买家对供应过剩和价格下跌的担忧而采取谨慎态度。总体而言,这些因素共同导致市场呈现供过于求的格局,造成整个亚洲地区乙烯价格持续下跌。”
该消息人士补充称:“多方观点认为,衍生物需求低迷预计将对乙烯市场施加进一步下行压力。当下游买家对采购持谨慎态度时,他们往往会避免购买高价货物以维持生产利润。这种对高价采购的犹豫进一步削弱了乙烯整体需求,加剧了当前的价格跌势。供应充裕与采购兴趣低靡交织,凸显出严峻的市场形势——由于买家采取严格控制成本支出的策略,生产商在维持盈利价格方面可能面临更大挑战。”
上周五,韩国离岸价乙烯估价为770-780美元/吨,日本离岸价乙烯估价为765-775美元/吨,均较前一周下跌35美元/吨。东北亚到岸价乙烯估价为805-815美元/吨,周环比下降35美元/吨。在中国,外部乙烯装置可靠性提升加之国内供应充足,导致市场看空情绪蔓延。随着供应水平保持稳定且可预测,买家紧迫性减弱,引发价格下跌。此外,随着国庆假期临近,多家企业力求在假期期间维持充足库存水平。为此他们提供折扣和促销价格以减少过剩库存并刺激销售,这种加强的折扣活动对价格形成额外下行压力,特别是在中国,导致国内主要乙烯价格走低。
随着10月船货持续到港且国内市场价格维持低位,北亚航运领域的承运商竞争日趋激烈。为确保及时顺畅的交付,进口供应商在谈判中持续提供折扣。这种加剧的价格竞争表明,由于船舶供应充足且市场氛围谨慎,确保运力已成为必要措施,最终对该地区运费和航运成本形成进一步下行压力。东南亚到岸价乙烯估价为805-815美元/吨,较前一周下跌30美元/吨。
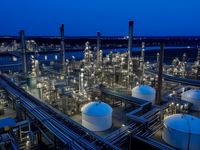
装置动态方面,裕龙石化已于2025年9月中旬启动新建的2号裂解装置,目前正逐步提升开工率。官方尚未发布权威确认信息。该位于中国山东的2号裂解装置乙烯产能为150万吨/年。另据消息,韩国石油化学工业公司(KPIC)可能于2026年第四季度关闭其裂解装置,但具体关停日期和持续时间尚未确认,目前未能联系到授权人士置评。该位于韩国温山的裂解装置乙烯产能为90万吨/年。






 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
