
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
全球聚合物原料供应链面临日益加剧的中断风险。乙烯、液化气体及其他石化中间体严重依赖这些长距离物流路线,使得聚合物供应链更容易受到航运中断、地缘政治紧张局势和能源政策变化的影响。航运中断、地缘政治和气候政策正在重塑聚合物原料供应链,并增加全球风险。
聚合物行业围绕大型石化中心和长距离贸易路线构建了其供应链。这些系统提高了效率,但缺乏备用方案。
您还可以阅读:《从原油到成本:石油与塑料价格的联系》。
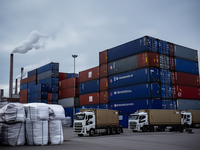
全球网络遭遇地缘政治摩擦。近期中断揭示了该结构中的风险。航运延误和通过红海改道的交通扰乱了全球化学品物流。世界银行报告称,区域冲突迫使船只避开主要航运通道。这些中断对原料和成品聚合物的影响同样严重。乙烯衍生物、液化气体和中间体依赖于专业化的海运基础设施。当航线变化时,成本上升,交货时间延长。出口终端和运输船队也集中了风险。Navigator Gas最近扩大了其用于乙烯出口的Morgans Point码头,以支持日益增长的全球贸易。此类基础设施提高了效率,但也增强了对少数中心的依赖。
原料市场变得更加集中。原料供应也反映了碳氢化合物生产中的结构性变化。由于页岩气生产,美国现在主导全球乙烷供应。美国能源信息署的数据显示,近期乙烷产量和出口量创下纪录。美国出口现在供应欧洲和亚洲更多的裂解装置。这种转变改善了某些地区的原料获取,但也增加了地理集中度。一个出口地区的动荡可能会影响全球聚合物市场。企业通过扩大出口基础设施来应对。Enterprise Products Partners计划在其休斯顿船舶通道出口码头增加产能。这些投资显示了全球原料贸易规模的日益增长。然而,它们也增加了对长距离物流网络的依赖。
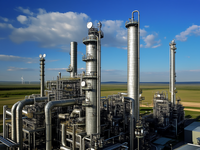
石化加工塔设施通过支持塑料制造中关键原料的生产、储存和国际运输,在聚合物供应链中发挥着关键作用。图片由Enterprise Products Partners提供。
能源转型压力带来新限制。气候政策也在重塑原料供应链。欧洲碳定价对石化运营和海运的影响日益负面。欧盟排放交易体系现已扩展到海运,增加了化学中间体的运输成本。能源密集型的化学品生产商也面临着显著上升的合规成本。行业分析警告称,这些压力威胁到欧洲化学生产的竞争力。Cefic和Advancy的一项研究指出,较高的能源和监管成本已导致某些领域产能关闭。随着炼油厂关闭或减产,当地原料供应减少。聚合物生产商因此必须更加依赖进口中间体。
技术和区域化变得更重要。生产商现在正在探索技术策略以降低原料风险。新工艺技术可以将不同碳氢化合物转化为关键石化中间体。Honeywell UOP推广石脑油制乙烷和丙烷转化作为潜在路径之一。此类方法使生产商能够多样化原料输入,减少对单一供应流的依赖。页岩气繁荣显著降低了美国乙烷价格,加强了乙烷基裂解,而未来预测表明乙烷价格可能与石脑油价格趋同,并导致亚洲乙烷进口成本上升。这些动态影响原料选择、区域竞争力以及聚合物原料供应系统的长期韧性。图片由Honeywell UOP提供。
企业也在投资区域生产能力。INEOS继续在其“一号项目”下于安特卫普建设大型乙烷基裂解装置。该项目展示了在区域市场内确保可靠原料供应的更广泛努力。这些投资指向供应链运作方式的逐步转变。聚合物行业将成功建立在全球优化之上。如今的中断促使生产商更加关注原料供应的韧性、多样化和区域平衡。
作者:Mariana Holguin | 2026年5月11日
Mariana Holguin
+ 文章
简介 ⮌
该作者没有更多文章









 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
