
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
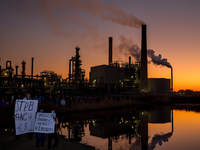
美国在2010至2022年页岩气繁荣期间,乙烯产能从页岩地层开采的油气中快速提升,达到每年4350万公吨。但如今全球乙烯市场正在降温,市场分析师指出产能过剩是主因,而贸易争端加剧了市场不确定性。欧洲多座乙烯工厂已关闭或即将关闭,美国路易斯安那州和俄亥俄州至少两个新建项目也已停滞。
尽管如此,根据Oil & Gas Watch数据库追踪的公开记录,截至2025年6月,全美仍有至少14个新建或扩建乙烯项目已宣布或推进中。若半数项目建成,每年将新增919万公吨产能,较现有水平增长21%。这些工厂将释放大量温室气体、有害空气污染物及水污染物。许可文件显示,新项目可能增加逾2700万吨温室气体排放(相当于630万辆汽车年排放量),以及每年22,452吨有害空气污染物,且多集中于已承受重工业污染的社区。
企业似乎押注未来经济形势向好。美国乙烯主要产自乙烷——一种随页岩油气开采的液态烃。乙烷在蒸汽裂解装置中经高温催化转化为乙烯。由于美国乙烷储量丰富,部分企业预期其新项目能在全球市场盈利。目前依赖石脑油(炼油副产品)的旧式工厂正逐步淘汰,而美国乙烷成本低于国际其他原料。
美国出口至中国、比利时等地的乙烷持续增长,主要经由Energy Transfer和Enterprise Products Partners两家公司运营的德克萨斯州摩根角、尼德兰及宾夕法尼亚州马库斯胡克出口终端运输。今年初美中乙烷贸易争端导致价格暴跌,但7月2日美国取消对华出口限制后,能源信息署预测今年日均出口将超50万桶,明年达65万桶。
当前至少有四个乙烯项目在建:德克萨斯、路易斯安那和肯塔基州三家现有工厂扩产,以及雪佛龙菲利普斯与卡塔尔能源合资的"金三角聚合物工厂"。这座投资85亿美元的新厂位于德州奥兰治县,年产200万吨乙烯,可转化为聚乙烯(用于一次性餐具和食品包装),预计年排放380万吨温室气体(相当于一座燃煤电厂)及4000吨有害空气污染物,计划明年投产。该厂正向德州环境质量委员会申请每日排放500万加仑含苯、氯乙烯等65种污染物的废水至萨宾河。
埃克森美孚2024年底宣布,计划在德州卡尔霍恩县投资86亿美元新建"海岸平原项目",年产220万吨乙烯及180-270万吨聚乙烯,或成美国同类最大工厂之一,预计年排放600万吨温室气体,目标2031年运营。台塑集团94亿美元的"阳光项目"拟建在路易斯安那州圣詹姆斯教区,七年来因诉讼、居民反对及经济因素停滞,但2025年5月仍在申请税收减免。韩国乐天化学与西湖化学合资企业LACC 2022年提出在路易斯安那州西湖工厂扩建年产50万吨乙烷裂解装置,目前清洁空气法案许可仍处于申请阶段。
包括台塑项目及PTTGCA支持的俄亥俄州大型工厂在内的多个项目长期停滞。埃克森等项目可能面临经济阻力及社区强烈反对。与此同时,电动裂解炉、氢燃料加热炉等"清洁乙烯"技术开始在埃克森美孚贝敦工厂等设施试点应用,但减排效果尚不明确。







 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
