
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
2024年全球再生聚酯市场规模预计为155.2亿美元,预计到2030年将达到261.8亿美元,2025-2030年复合年增长率为9.25%。随着各行业日益重视可持续发展和循环经济实践,该市场保持稳定增长。
关键市场趋势洞察:亚太地区再生聚酯产业规模最大且增速最快,2024年收入占比达47.78%。按产品划分,棉纺材料细分市场占据主导地位,2024年市场份额达42.33%。按应用领域划分,服装细分市场收入占比最高,2024年达51.32%。
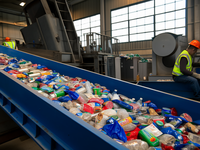
市场规模与预测:2024年市场规模为155.2亿美元,2030年预测规模为261.8亿美元,复合年增长率(2025-2030)为9.25%。2024年最大市场为亚太地区。再生聚酯主要来源于消费后PET塑料瓶和工业废料,广泛应用于纺织、包装、汽车内饰和家纺等领域。其能减少对原生石油基材料的依赖、降低碳排放并减少塑料废弃物,已成为环保生产中的优选替代品。
市场驱动力与制约因素:核心驱动力来自各行业对可持续环保材料的需求增长,特别是纺织和包装领域。随着对塑料污染和碳排放问题的关注加剧,消费者和制造商都转向再生材料以降低生态足迹。相比原生聚酯,再生聚酯可减少填埋量并降低生产能耗,有助于企业实现可持续发展目标。
政府法规和政策激励进一步加速市场发展。多国实施严格的塑料废弃物法规并推广循环经济实践,通过补贴、税收优惠和公私合作改善回收基础设施,提高企业投资再生聚酯的经济可行性。技术进步也推动市场增长,改进的回收技术使再生聚酯在性能外观上更具竞争力,时尚品牌也越来越多地将再生聚酯纳入企业社会责任战略。
主要制约因素在于高加工成本和供应链不稳定。消费后PET废料的收集分拣过程复杂且资源密集,原材料供应不稳定及部分地区回收基础设施不完善也限制产能扩张,这些因素阻碍中小企业采用再生聚酯。
市场集中度特征:该市场处于中等增长阶段且增速加快,创新程度中高。化学回收等新技术与传统机械回收并行发展。欧美及部分亚洲国家实施严格政策推动再生材料使用,如生产者责任延伸制度和再生含量强制规定。虽然有机棉、再生尼龙等替代品构成一定竞争,但再生聚酯凭借耐用性和成本优势仍保持强势地位。
终端用户集中度中高,以纺织服装业为主。全球时尚品牌和零售商成为主要消费者,包装行业也因法规压力增加使用。
产品洞察:棉纺材料2024年以42.33%份额主导市场,其高强度、耐久性和染色性能使其成为棉花的理想替代或补充。填充材料预计将以12.6%的复合年增长率快速增长,广泛应用于枕头、家具等家纺产品。
应用领域洞察:服装应用2024年占51.32%份额,得益于品牌减少碳足迹的承诺。家纺领域预计以9.5%增速增长,欧洲和北美环保意识高涨推动需求。
区域市场分析:北美市场稳健增长,但依赖亚洲进口。美国服装和家纺行业需求强劲,正通过政策激励改善回收基础设施。
亚太地区2024年占47.78%份额,中国凭借巨大PET处理能力和纺织制造优势快速发展,政府推动绿色制造强化了其市场地位。
欧洲市场成熟,欧盟的再生含量规定加速了纺织和包装行业应用。德国以先进回收基础设施引领欧洲市场,积极执行欧盟可持续发展指令。
拉丁美洲市场初现,正加强回收能力建设。沙特阿拉伯根据《2030愿景》开始投资回收设施,市场潜力逐步显现。
主要企业格局:市场中度集中,关键企业包括《Indorama Ventures》《远东新世纪》《Unifi Inc.》《中石化仪征化纤》等,这些公司通过垂直整合和全球供应链占据重要份额。亚洲新竞争者不断涌入加剧市场竞争。
近期动态:2025年4月,瑞士清洁技术公司DePoly宣布将在蒙泰建设年处理500吨的示范工厂,展示其化学回收技术。2025年3月,PUMA与REUP合作推进纺织品循环利用,支持其2030年可持续发展目标。
市场报告范围:2025年市场规模为168.2亿美元,2030年预测规模为261.8亿美元。历史数据涵盖2018-2023年,预测期为2025-2030年。定量单位包括百万美元收入、千吨产量、复合年增长率。
细分市场覆盖:产品类型包括棉纺材料、填充材料、无纺布等;应用领域包括服装、家纺、汽车内饰、建筑材料等;区域分布包括北美、欧洲、亚太等主要市场。
常见问题解答:2024年市场规模为155.2亿美元,预计2025-2030年复合增长率为9.25%。最大应用领域为服装应用,2024年占比51.32%。主要企业包括《Indorama Ventures》《远东新世纪》等。核心驱动力是纺织包装行业对可持续材料的需求增长。






 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
