
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
全球光聚合物市场规模在2024年估计为31.4亿美元,预计到2033年将达到81.1亿美元,2025年至2033年的复合年增长率为11.3%。市场增长归因于高速打印、耐用复杂3D打印物件使用量的增加以及设计精度,预计将推动市场需求。
欧洲在2024年以52.91%的最大收入份额主导光聚合物市场。德国光聚合物市场预计在2025年至2033年间以12.0%的最快复合年增长率增长。按性能划分,高性能细分市场在收入方面预计在2025年至2033年间以11.5%的最快复合年增长率增长。按技术划分,立体光刻(SLA)细分市场在收入方面预计在2025年至2033年间以11.0%的最快复合年增长率增长。按应用划分,牙科细分市场在收入方面预计在2025年至2033年间以11.2%的最快复合年增长率增长。
2024年市场规模为31.4亿美元,2033年预计市场规模为81.1亿美元,复合年增长率(2025-2033)为11.3%,欧洲是2024年最大市场。汽车行业对原型制作需求的上升以及理解复杂外科手术的设计增加了3D打印光聚合物的需求。此外,全球人口对人造珠宝和假肢需求的增长进一步推动市场增长。2024年,美国在北美光聚合物市场占据主导地位,原因是该国汽车行业对光聚合物的需求增加。美国的原始设备制造商(OEM)正专注于升级传统原型制作和部件开发方法。在预测期内,大规模制造高性能汽车部件、确保使用3D打印的备件供应充足以及简化通用部件制造的需求,预计将推动美国用于3D打印部件的光聚合物需求。
光聚合物市场的一个关键驱动因素是多个行业对可持续和环保打印解决方案的需求日益增长。光聚合物具有低溶剂含量、减少挥发性有机化合物排放以及可回收潜力,使其对旨在满足环境标准的公司具有吸引力。此外,包装设计日益复杂以及高端产品标签中对精细图案的需求,正在推动向光聚合物的转变,因为它们在打印材料中提供高保真度和耐久性。
医疗保健、电子和生物医学设备中的新兴应用为光聚合物市场提供了显著的增长机会。随着生物相容性材料、微流体设备和印刷电路板需求的增加,光聚合物因其精密成型能力和光敏特性而成为关键材料。3D打印和增材制造研究的扩展进一步增强了光聚合物渗透到利基领域的潜力,在这些领域,传统材料往往无法满足精度、定制化和材料性能要求。
高生产成本和复杂的配方过程对光聚合物市场构成了显著制约。对特殊原材料、严格的质量控制和先进的固化技术的需求增加了资本投资和运营成本。此外,较小终端用户中有限的认知度和技术专长可能减缓采用速度,特别是在新兴经济体,传统打印和成型解决方案仍然更具成本效益,从而限制了更广泛的市场渗透。
光聚合物市场的增长阶段处于高水平,且步伐正在加快。市场呈现轻微整合,关键参与者主导行业格局。主要公司如汉高(Henkel AG & Co. KGaA)、阿科玛(Arkema)、Stratasys、巴斯夫(BASF SE)、Keystone Industries、Formlabs、Carbon, Inc.、赢创工业(Evonik Industries AG)、Liqcreate、纵维立方(ANYCUBIC Technology Co., Ltd.)、RAHN AG、polySpectra等在塑造市场动态中发挥重要作用。这些领先参与者通常推动市场内的创新,引入新产品、技术和应用以满足不断变化的行业需求。
光聚合物市场面临来自替代材料的适度压力,如传统热塑性塑料、环氧树脂和UV固化油墨,这些材料在某些应用中能满足类似功能要求。尽管替代品通常成本较低,但它们普遍缺乏光聚合物固有的高分辨率打印能力和精密成型优势。寻求性能关键或高度定制化输出的公司继续青睐光聚合物,尽管价格敏感细分市场可能暂时转向传统材料,影响市场采用模式。
关于化学安全、环境合规性和生物相容性的监管框架显著影响光聚合物市场。对VOC排放、有害物质和医疗级材料认证的更严格标准推动制造商创新更安全、更可持续的配方。遵守这些法规不仅增加了运营复杂性,还为能够提供认证高性能光聚合物的公司创造了竞争优势,增强了医疗保健和电子等关键应用终端用户的信任。
高性能细分在光聚合物市场的性能细分中主导收入,2024年占据38.55%的市场份额。高性能3D打印指的是在高速、精度、材料选择和最高打印质量方面提供卓越能力的技术。这些高性能3D打印技术包括选择性激光熔化(SLM)、电子束熔化(EBM)、连续液界面生产(CLIP)和多材料3D打印。
中性能细分预计在预测期内以11.2%的显著复合年增长率增长。中性能3D打印指的是能够平衡可负担性和性能的技术。这些技术包括数字光处理(DLP)、多射流熔融(MJF)、Poly Jet和Desktop Metal的绑定金属沉积(BMD),它们能提供体面的打印速度、精度和材料选择,但未达到先进或工业级系统的最高性能水平。
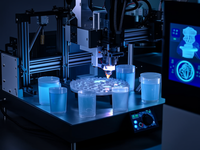
立体光刻(SLA)在光聚合物市场的技术细分中主导收入,2024年占据57.01%的市场份额。SLA是全球最常用的3D打印技术。它利用激光光源进行物体的3D打印。近年来,全球对基于SLA的3D打印需求迅速增长,原因是其能够利用塑料树脂和光聚合物以高XY分辨率打印25-300微米的部件。
数字光处理(DLP)细分预计在预测期内以10.4%的显著复合年增长率增长。DLP光聚合物技术因其高速生产能力而获得关注,使其成为小批量制造和快速原型制作的理想选择。通过同时投影光到整个层,DLP减少了打印时间而不牺牲分辨率,这对专注于短交货期和敏捷产品开发的行业尤其有价值。该技术对功能和美学应用的适应性鼓励公司将DLP集成到其生产工作流程中,推动其在竞争市场中的增长。
牙科细分在光聚合物市场的应用细分中主导收入,2024年占据32.38%的市场份额,并预计在2025年至2033年间以11.2%的复合年增长率增长。过去几年,牙科行业3D打印中的光聚合物需求因诸如高质量模具、完美精确设计、更光滑表面和更高耐久性等优势而上升,相较于使用热成型的传统模具制造过程。
原型制作细分预计在预测期内以10.9%的显著复合年增长率扩张。原型制作应用推动光聚合物市场,因为行业日益优先考虑快速产品开发和设计迭代。光聚合物使工程师和设计师能够快速制造具有高尺寸精度的复杂几何形状,允许早期测试和验证。在汽车、消费电子和工业设备等领域,缩短上市时间和降低开发成本的推动凸显了光聚合物在原型制作工作流程中的战略重要性。
欧洲在2024年以52.91%的收入份额占据光聚合物市场最大份额,并预计在预测期内以11.6%的最快复合年增长率增长。欧洲光聚合物市场受到该地区对可持续制造和环保打印解决方案的强烈关注驱动。公司日益采用光聚合物,因其低溶剂含量、可回收性以及与UV和LED固化技术的兼容性。增长尤其受到包装和标签行业需求的推动,其中严格的环境法规和品牌对可持续包装的重视正在推动从传统油墨和树脂向先进光聚合物的转变。
在北美,光聚合物市场受到医疗保健、电子和航空航天应用中3D打印采用增长的推动。该地区在为医疗设备、手术导板和微流体定制的光聚合物配方研发投资显著。此外,工业领域对减少交货时间和实现高分辨率、耐久打印的关注正在加速光聚合物集成到生产和原型制作工作流程中。
美国光聚合物市场受益于个性化和按需制造解决方案需求的增加,特别是在医疗保健、牙科和消费电子领域。先进数字打印和增材制造的采用正在扩大光聚合物在创建患者特定医疗组件和高精度原型中的使用。此外,美国市场得到强大的光聚合物供应商和专注于创新的终端用户生态系统的支持,这鼓励了专业化高性能树脂解决方案的开发。
亚太光聚合物市场受到快速工业化、扩展的电子和汽车行业以及增材制造技术采用增长的驱动。中国、日本和韩国等国家日益将光聚合物用于高分辨率打印、柔性包装和精密原型制作。此外,该地区医疗和牙科应用需求的上升,加上制造和材料生产的成本优势,为光聚合物供应商提供了显著的增长机会。
德国光聚合物市场主要受到该国先进工业和汽车行业的驱动,这些行业需要高精度、耐用部件用于原型制作和最终用途应用。专注于工业4.0倡议的增材制造设施和创新中心的强大存在鼓励了基于SLA和DLP的光聚合物解决方案的采用。德国制造商正利用光聚合物进行快速原型制作、工具制造和功能部件,反映了国家对质量、精度和技术竞争力的重视。
光聚合物市场竞争激烈,数个关键参与者主导格局。主要公司包括汉高(Henkel AG & Co. KGaA)、阿科玛(Arkema)、Stratasys、巴斯夫(BASF SE)、Keystone Industries、Formlabs、Carbon, Inc.、赢创工业(Evonik Industries AG)、Liqcreate、纵维立方(ANYCUBIC Technology Co., Ltd.)、RAHN AG、polySpectra。光聚合物市场以竞争格局为特征,数个关键参与者推动创新和市场增长。该领域的主要公司正大力投资研发,以提升其类型的性能、成本效益和可持续性。
以下是光聚合物市场的领先公司。这些公司共同占据最大市场份额并主导行业趋势:汉高(Henkel AG & Co. KGaA)、阿科玛(Arkema)、Stratasys、巴斯夫(BASF SE)、Keystone Industries、Formlabs、Carbon, Inc.、赢创工业(Evonik Industries AG)、Liqcreate、纵维立方(ANYCUBIC Technology Co., Ltd.)、RAHN AG、polySpectra。
2025年4月,polySpectra和Tethon 3D联合推出ThOR 10,一种为工业3D打印设计的新型复合光聚合物树脂。ThOR 10结合了polySpectra的热稳定、抗冲击环烯烃树脂(COR)和Tethon 3D的陶瓷填料,创造出具有改进冲击强度和刚度的极其坚固的材料。2023年4月,汉高推出一种名为Loctite 3D IND249的新型高性能光聚合物树脂,用于工业3D打印。该树脂具有高刚度、高耐温性和强机械性能,使其成为模具工具和制造辅助等生产应用的理想选择。
报告属性包括:2025年市场规模价值34.5亿美元,2033年收入预测81.1亿美元,增长率2025年至2033年复合年增长率11.3%,历史数据2021-2023,预测期2025-2033,定量单位收入(百万/十亿美元)、体积(吨)、2025年至2033年复合年增长率,报告覆盖收入预测、竞争格局、增长因素和趋势,报告细分性能、技术、应用、区域,区域范围北美、欧洲、亚太、拉丁美洲、中东和非洲,国家范围美国、加拿大、墨西哥、德国、奥地利、英国、法国、西班牙、意大利、荷兰、比利时、中国、澳大利亚、韩国、东南亚、印度、日本、巴西、阿根廷、沙特阿拉伯、南非,关键公司分析汉高(Henkel AG & Co. KGaA)、阿科玛(Arkema)、Stratasys、巴斯夫(BASF SE)、Keystone Industries、Formlabs、Carbon, Inc.、赢创工业(Evonik Industries AG)、Liqcreate、纵维立方(ANYCUBIC Technology Co., Ltd.)、RAHN AG、polySpectra,定制范围购买时免费报告定制(相当于最多8个分析师工作日),添加或修改国家、区域或细分范围,定价和购买选项提供定制购买选项以满足您的确切研究需求。
本报告预测全球、区域和国家层面的收入增长,并提供2021年至2033年各子细分行业最新趋势分析。为本研究目的,Grand View Research基于性能、技术、应用和区域对全球光聚合物市场报告进行了细分:性能展望(收入,百万美元;体积,吨;2021-2033)包括低性能、中性能、高性能,技术展望(收入,百万美元;体积,吨;2021-2033)包括立体光刻(SLA)、数字光处理(DLP)、连续数字光处理(CDLP),应用展望(收入,百万美元;体积,吨;2021-2033)包括牙科、医疗、听力学、珠宝、汽车、原型制作、工业/工程、电子(包括连接器)、消费品、其他,区域展望(收入,百万美元;体积,吨;2021-2033)包括北美(美国、加拿大、墨西哥)、欧洲(德国、奥地利、英国、法国、西班牙、意大利、荷兰、比利时)、亚太(中国、澳大利亚、韩国、东南亚、印度、日本)、拉丁美洲(巴西、阿根廷)、中东和非洲(沙特阿拉伯、南非)。
全球光聚合物市场规模在2024年估计为31.4亿美元,预计2025年将达到34.5亿美元。全球光聚合物市场预计在2025年至2033年间以11.3%的复合年增长率增长,到2033年达到81.1亿美元。高性能细分在性能细分中主导光聚合物市场收入,2024年占据38.55%的市场份额,并预计在2025年至2033年间以11.5%的复合年增长率增长。光聚合物市场的一些关键参与者包括汉高(Henkel AG & Co. KGaA)、阿科玛(Arkema)、Stratasys、巴斯夫(BASF SE)、Keystone Industries、Formlabs、Carbon, Inc.、赢创工业(Evonik Industries AG)、Liqcreate、纵维立方(ANYCUBIC Technology Co., Ltd.)、RAHN AG和polySpectra。市场增长可归因于高速打印、耐用复杂3D打印物件使用量的增加以及设计精度,预计将推动市场需求。






 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
