
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
近期全球聚合物市场的动荡,加上原生塑料价格大幅上涨,增强了再生材料的价格竞争力,并推动需求增长。然而,尽管这些因素可能在短期内带来经济效益,但近年来的波动表明,需求可能会迅速变化。这凸显了持续关注需求背后结构性障碍的必要性——确保在所有市场条件下,再生塑料都有充足的市场。
CEFLEX是一家代表欧洲软包装全产业链的倡议组织,发布了一份题为《再生含量二次应用——软包装关键洞察》的报告,探讨了随着欧盟立法对再生含量和回收率目标的实施,由聚烯烃基软包装衍生的再生材料在实际中可能如何应用。
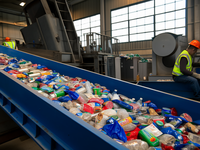
为实现PPWR目标,需要额外的消费后再生软包装。报告发现,到2030年,为实现软包装中的PPWR再生含量目标,将需要约250万吨来自消费后再生(PCR)材料制成的软包装,涵盖再生聚乙烯、聚丙烯和混合聚烯烃。
报告还指出,2035年所有塑料包装形式55%的回收率目标将对PCR市场和使用产生显著额外影响。这一目标推动更多材料进入系统,实际上意味着到2035年,需要为约590万吨软包装衍生的PCR找到市场和二次应用。综合来看,这意味着在2025年至2035年间,每年需要额外采用44万吨软包装衍生的PCR,以实现PPWR目标。CEFLEX强调,材料质量以及确保再生材料能再次使用的收集、分类和回收基础设施,将是实现这一转变的关键。
推动回收率:非监管市场与开环应用。由于PPWR将于2026年8月全面实施,该法规中的再生含量目标将创造对包装中再生含量的强劲需求。然而,软包装的更广泛循环经济和回收率目标也依赖于非PPWR直接驱动的市场。CEFLEX的分析识别出一系列更广泛已建立的二级市场,这些市场已在使用并可能吸收更多基于PCR的软包装。若将这些市场纳入考虑,到2030年,潜在的PCR总需求将增至约430万吨。
这些市场包括建筑用薄膜、垃圾袋、运输包装、园艺产品及其他刚性应用。它们很重要,因为仅靠包装本身不太可能吸收支持更高回收率所需的所有再生材料。开环应用为材料提供了可替代原生资源的额外出路,但它们往往更容易受到正常市场条件的影响。如果PCR无法以合适的质量、价格和供应稳定性获得,用户将重新使用原生材料。满足包装中最低PCR需求是优先事项,但仅此一项还不够。一个运作良好的循环材料系统还需要更广泛的二级应用并行发展,以便更高的回收率能转化为更多再生材料替代原生资源。







 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
