
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
为什么再生聚合物仍比原生树脂贵?有限的原料供应和复杂的加工过程,使得再生聚合物的价格高于原生树脂,尽管市场需求正在增长。再生聚合物的价格通常比原生树脂高出10%到20%,但政策要求、企业承诺以及新型分拣技术,正在重塑循环塑料市场的格局。
在美国塑料行业中,采购会议和可持续发展峰会上经常出现一个问题:为什么再生聚合物的价格仍然比原生树脂高?简单来说,这涉及紧张的原料供应、复杂的加工过程以及日益增长的监管需求。更详细的答案揭示了一个处于转型期的市场,其中技术创新、企业投资和政府政策正在缓慢但显著地缩小再生材料与原生材料之间的价格差距。到2034年,这将是1270亿美元的市场机遇:再生塑料市场正在快速扩张,而今天确保供应链地位的美国制造商,将在摆脱对原生树脂依赖的转型中占据领先地位。数据来源:Precedence Research。
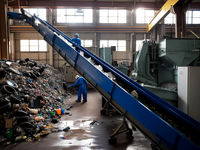
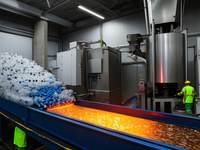
循环塑料的真实成本在目前的大多数市场领域,再生塑料的价格比原生树脂高出10%到20%。在供应紧张的情况下,尤其是对于食品级再生PET和聚丙烯,这一溢价可能进一步扩大。维持这一溢价的关键因素有三个,包括对有限的消费后原料的激烈竞争以及高昂的加工成本。此外,多阶段分拣、清洗和再加工基础设施需要大量的资本和运营投入,这增加了总体生产成本。最后,原油价格与原生树脂成本之间的反向关系,会在低油价环境下周期性拉大差距。在颗粒离开设施之前,消费后塑料必须经过分拣、清洗和复合设备的重重处理,这一过程是再生树脂价格溢价的主要原因。图片提供:Bezner。
尽管存在这些挑战,企业的采购承诺仍在支持需求。2021年,雀巢宣布投入15亿瑞士法郎,专门用于加速其包装用食品级再生塑料的供应,这表明大型消费品公司愿意为保障供应而支付溢价并进行上游投入。联合利华、百事可乐等公司的类似承诺,即使在原油价格下跌时期,也为再生树脂的需求提供了支撑。
原料质量是塑料回收中的隐藏成本驱动因素。分拣和清洗占回收总成本的不成比例份额。设施必须部署光学分拣系统、近红外传感器、浮沉池、热清洗线和复合设备,才能生产出可商用的颗粒。英国皇家化学学会在多篇对聚合物回收技术的综述中指出,原料质量是一个核心瓶颈,并指出污染和分拣失败是扩大经济型再生树脂生产规模的主要技术障碍。产量损失进一步加剧了问题。在分拣、清洗和去除污染物之后,一批消费后材料只能产出60%到75%的可用的聚合物,其余损失必须由回收商作为直接成本吸收。发表在《Resources, Conservation & Recycling》上的研究,记录了污染和产量损失对机械回收系统生命周期性能的实质性经济影响。
监管压力正在重塑市场经济学。政策已成为再生聚合物市场中最强大的需求杠杆之一。经合组织的《全球塑料展望》得出结论,监管框架是决定国家回收率是改善还是停滞的关键变量。在没有干预的情况下,大多数经济体无法实现其循环塑料目标。到2040年达到8亿吨:预计的塑料消费规模使得监管干预不再是政策选择,而是经济上的必需,而那些在法规出台之前就采取行动的品牌和制造商,将定义循环塑料的下一个时代。数据来源:经合组织。欧盟的《包装和包装废弃物法规》在未来十年内逐步强制要求在塑料包装中使用更高比例的再生材料。在美国,加利福尼亚州和新泽西州正在州级层面推进类似要求。作为回应,主要品牌所有者正在共同资助回收设施并签订长期承接协议,使其供应链在监管截止日期之前做好准备。
对美国制造商来说,循环聚合物正处于结构性转折点。全球市场上推动再生树脂价格上涨的力量依然持续存在。一方面,原料短缺、加工复杂性和石油市场动态继续推高再生树脂价格并维持压力。另一方面,人工智能分拣、化学回收和规模经济的改进,以及政策强制令,正在降低壁垒。因此,这些相反的力量正在重塑市场动态,同时为再生聚合物建立更稳定的需求基础。对美国制造商和品牌所有者来说,关键问题不是再生聚合物是否会达到成本平价。相反,关键在于这种转变发生的速度有多快,以及哪些供应链环节将获得优势。那些早期投资于供应商关系、回收基础设施合作伙伴关系和材料认证的公司,将领先于竞争对手。反之,那些等待价格平价的公司在市场转变、供应链围绕循环材料重新调整时可能会失去优势。最终,尽管循环的成本在今天仍然是真实存在的,但不作为的长期成本可能会高得多。












 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
