
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
从争议水域中闲置的油轮到威胁下季收成的化肥短缺,世界正面临互联脆弱性的极限,以及对稳定性的迫切需求。霍尔木兹海峡的危机已从一个区域安全热点演变为更具后果且更难以遏制的事件:一场对全球经济底层架构的系统性压力测试。最初作为军事对峙开始的局势,如今正以令人不安的精确度揭示出,数十年准时化优化在现代商业表面之下悄然累积的结构性脆弱。即使是迅速达成的停火,其造成的损害也将持续数季度而非数周。供应链一旦中断便无法迅速恢复。信心一旦破裂,定价机制便会改变。全球金融和外交机构必须面对一个令人不安的事实:这场危机不会随着军舰撤离而结束。
市场指标一览——截至周一开盘
布伦特原油(日内峰值):+7.9%
标普500指数期货:▼ 回落
美元(对避险货币篮子):走软
战争风险保险费:急剧上升
发展中亚洲增长预测(2026年):下调超过1.0个百分点
瓶颈:一条狭窄的动脉,文明的依赖
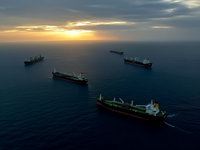
霍尔木兹海峡最窄处仅约33公里,全球约五分之一的石油和液化天然气海运量需经此通道。平日里,它是全球工业化的血管系统:可靠、寻常、被视为理所当然。如今,这些特质荡然无存。油轮闲置,保险公司重新核算风险,南亚和东南亚的港口运营商正应对日益加剧的船舶积压。这种中断并非理论上的,它体现在延迟的货运、飙升的运费,以及将在数周或数月后显现于生产线和货架上的短缺的悄然累积。“我们尚未失去海峡的通行权。我们失去的是明天通行权依然存在的确定性。而在大宗商品市场,这种区别无关紧要——不确定性定价与中断无异。”——某全球投资银行高级大宗商品策略师(匿名发言)
一个市场刚刚开始理解的关键分析要点是,霍尔木兹不仅是一条石油通道。它是一个异常广泛的物流瓶颈。半导体制造和核磁共振诊断必需的氦气经此运输。化肥、电池和药品原料——硫磺——通过这些水域。甲醇、石化塑料、纺织品:现代工业投入品的完整清单,在不同程度上都受制于海峡的稳定。
经济代价:无剧本可循的供应冲击
国际机构目前预测发展中亚洲将急剧减速,2026年增长预测可能下调超过一个百分点。这不仅是统计数据的修正。大规模来看,这意味着数百万家庭被推回有意义的经济门槛之下——重返贫困、粮食不安全以及随之而来的政治动荡。能源价格飙升已显著推高通胀。其机制与2022年相似,但背景更为复杂:已被疫情后财政扩张消耗殆尽的政府,通过补贴吸收冲击的空间有限。尝试补贴者将增加借贷,不补贴者将面临社会动荡。这两种结果对债务可持续性均非好事。
化肥方面尤其值得关注。硫和氮供应链的中断,正值北半球种植季节需要可靠的投入品供应之际。此时的短缺不会在四月产生后果,它将在十月发布的收成数据以及随后的食品价格指数中显现。“当前化肥投入的短缺数月内不会体现在经济数据中。但当其显现时,将难以与纯粹的疏忽区分开来。”——某多边开发机构高级农业经济学家
氦气短缺增加了一个金融模型难以清晰捕捉的维度。半导体行业在应对疫情后产能紧张和贸易限制逆风的同时,对氦气供应的连续性极为敏感。此处的干扰不仅会减缓芯片生产,还会产生连锁反应——波及汽车制造、医疗器械产出以及多国政府正试图加速的国防采购渠道。
底线论点:世界为何无法等待
社论立场
这不是一个抽象的政策问题。霍尔木兹海峡的稳定不是区域偏好——它是整个发展中世界经济复苏的先决条件。每一天的不确定性都在加剧损害,而这些损害需要数年而非数月才能修复。全球经济在一种受控的脆弱状态下进入2026年。疫情后需求正常化尚未完全实现。通胀虽在许多市场下降,但仍高于2020年前的基线。主权债务负担,尤其是全球南方国家,已升至几乎没有缓冲应对外部冲击的水平。在此背景下,霍尔木兹危机并非孤立事件,而是三年内的第二次重大供应冲击。
各国财政部和央行应关注的核心问题,不是世界能否吸收这一冲击——短期内显然可以。问题是,能否在不造成结构性损害的情况下吸收它,这种损害会永久削弱最脆弱经济体的复苏轨迹。答案几乎肯定取决于稳定恢复的速度。不是管控,不是渐进式谈判,而是恢复——恢复到商业航运无需支付战争风险溢价、保险公司按危机前费率定价霍尔木兹通行、供应链管理者能再次以十二个月而非十二天为周期进行规划的状态。“危机每拖延一周,决策考量就会改变。企业将开始做出永久性决策——关于路线、采购、库存地点——这些决策的影响将远超任何停火协议数年。该地区的经济地理格局正在被实时改写。”——某欧洲物流集团全球供应链风险总监(匿名发言)
地缘政治上,这场危机已在加速结构性转向替代走廊——穿越中亚的陆路、苏伊士运河竞争动脉的扩容,以及对管道基础设施重新燃起的兴趣(这些设施因霍尔木兹将保持开放的假设而沉寂了十年)。这些转向是合理的,但也昂贵、缓慢,并且最终无法完全替代吞吐能力无与伦比的海上动脉。
清算:准时化遭遇极限
三十年来,准时化模式一直作为全球商业的操作系统运行:最小库存、最高效率、供应链极度紧绷,其信心建立在中断将是局部且短暂的假设之上。疫情使该模式首次经受严峻压力测试。霍尔木兹危机正在实施第二次测试——在某些方面,这是一次更具揭示性的测试,因为它源于地缘政治,因此更不易通过曾帮助应对第一次测试的技术方案来解决。
这对企业战略影响重大。那些在2022年后已开始重建库存缓冲的企业将加速这一进程。区域采购、近岸外包和供应商多元化——已是趋势,现成为当务之急——将吸引资本和战略关注。随着时间的推移,结果将是一个更具韧性但运营成本显著更高的全球供应链。这种调整将分布不均。对于财政状况良好、经济多元化的富裕经济体,这将是一次成本高昂但尚可管理的重组。对于依赖进口、已在应对食品通胀、货币压力和偿债义务的发展中经济体,这代表着一个可能自我强化的复合负担。
在这一动态中,紧迫性既有经济论据,也有道义论据。那些对导致这场危机(地缘政治姿态、战略误判、威慑失败)责任最小的国家,将最严重地承受其后果。这种不对称性要求那些对解决危机有影响力的各方运用其影响力,并且要在结构性损害加剧到超出常规稳定措施所能及的范围之前采取行动。世界曾经历过供应冲击。但历史上,从未在没有开放外交、多边框架、可信调解等曾遏制冲击的制度架构的情况下,面对如此规模的冲击。这一架构能否迅速重建以发挥作用,最终是经济复苏所系的关键问题。
关键中断领域
原油/液化天然气:约20%全球海运供应在运途中
氦气:芯片制造和核磁共振设备关键材料
硫磺:化肥、电池和药品原料
甲醇:树脂、燃料和化学品前体
石化塑料:遍及消费和工业领域
纺织品:来自海湾地区供应商的制造原料
医疗用品:时效性货物的运输延迟
分析师观察
保险市场对霍尔木兹通行风险的定价已达多年高位。战争风险保费飙升正使得某些航线对利润率较低的小型运营商而言商业上不可行——导致运量集中到主要参与者手中,降低了市场弹性。依赖补贴的政府面临严峻的财政压力。那些依靠杠杆化主权资产负债表进口能源和食品大宗商品的国家面临结构性约束:通过支出来吸收冲击,或将其转嫁给消费者。
地缘政治日程
伊斯兰堡会谈
状态:不确定
伊朗官方媒体已表示在当前条件下参与意愿有限。参与情况仍未确认。
种植季节截止期
北半球
化肥投入窗口期正在收窄。当前的中断将影响2026年第三至第四季度报告的收成数据。






 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
