
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
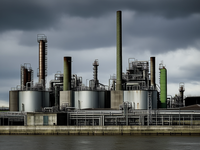
印度石化产品消费量中期可能增长6%至7%,这得益于印度经济强劲扩张背景下下游产品需求的大幅增长。然而,信用评级机构Care Ratings在其最新报告中指出,由于国内产能不足以满足日益增长的需求,该国对进口的依赖预计将相应上升。
报告援引化学品和石化产品制造商协会(CPMA)近期的一项研究,预计印度石化产品消费量在2025-26财年将增长5%,与上一财年(FY)的增幅相似。在过去三年——2021-22财年、2022-23财年和2023-24财年——该国的石化产品消费量分别增长了10%、10%和13%,而此前几年的增长较为疲软。CPMA还预计印度的聚合物消费量在2025-26财年将实现强劲增长。
Care Ratings的研究报告称:“主要石化产品(包括聚合物[如聚丙烯(PP)、高密度聚乙烯(HDPE)、低密度聚乙烯(LDPE)、线性低密度聚乙烯(LLDPE)和聚氯乙烯(PVC)]、芳烃和弹性体)的消费量在过去几年里实现了健康增长,预计这一趋势将持续。然而,在此期间国内产能增加有限,导致高度依赖进口以满足不断增长的国内消费。”
“自力更生的印度”愿景是将印度转变为全球制造业强国的号角。石化工业是印度经济发展的关键支柱,其强大的前向和后向关联支撑着包括塑料、汽车、纺织品、建筑和消费品在内的广泛下游产业。印度化学品和石化行业市场规模约为2200亿美元,占该国国内生产总值(GDP)的近6%,并为超过500万人提供就业。印度人均石化产品消费量约为12公斤,接近全球平均水平的三分之一,这表明投资和增长空间巨大。更重要的是,该行业在产品和工艺方面正变得越来越复杂,需要持续的投资和政策支持,以抓住更高附加值的机会。
主要石化产品——包括聚合物(如聚丙烯[PP]、高密度聚乙烯[HDPE]、低密度聚乙烯[LDPE]、线性低密度聚乙烯[LLDPE]和聚氯乙烯[PVC])、芳烃和弹性体——的消费量在过去几年稳步增长。在2020-21财年因新冠疫情相关干扰而下降后,石化产品消费量强劲反弹,尽管在2024-25财年增长有所放缓,但总体上与国内经济扩张同步。
印度是化学品和石化产品的净进口国,其石化中间体约45%依赖进口。年进口额约886亿美元,化学品和石化产品是印度第二大进口类别。国内市场在三大石化产品——聚氯乙烯(PVC)、聚丙烯和聚乙烯——上仍然依赖进口。在PVC领域,印度高度依赖进口,其近四分之三的需求通过进口满足。对于另外两种主要消费产品聚丙烯和聚乙烯,进口依赖度约占其总消费量的五分之一。
受多种因素共同推动——包括消费强劲增长、国内产能未增加以及全球产能大幅扩张导致进口价格更便宜——过去几年大多数石化产品的进口量急剧上升。在2018-19财年至2021-22财年期间平均约为600万吨后,进口量在2022-23财年和2023-24财年期间显著增加至平均约900万吨。2022-23财年和2023-24财年进口量高企,由于竞争压力加剧,对国内产业的产能利用率产生了不利影响。2024-25财年进口总量同比下降,主要归因于2024年1月实施质量控制令(QCO)后聚乙烯进口量减少。
2025年11月,印度政府撤销了对各种石化产品的质量控制令,以改善国内市场供应并增强下游行业的竞争力。展望未来,这可能导致中期内进口激增,使得国内企业有效管理竞争的能力成为一个关键因素。鉴于截至2025年10月进口量未出现显著增长,预计2025-26财年的进口量将大致与2024-25财年水平持平。
目前,全球六大关键化学基础原料——乙烯、丙烯、丁二烯、苯、混合二甲苯和甲苯——存在约2.22亿公吨(MMT)的产能过剩,其中中国占据了这部分新增产能的大部分。中国也是聚对苯二甲酸乙二醇酯(PET)树脂、精对苯二甲酸(PTA)、聚氯乙烯(PVC)和聚酯纤维等关键产品的全球最大出口国。毕马威(KPMG)的一项研究指出,这种全球产能过剩,加上许多国家需求增长停滞以及地缘政治格局变化,构成了廉价进口产品涌入印度的风险。此类低成本进口可能会削弱印度制造商的竞争力,导致市场份额流失、产能利用率不足并危及未来投资。全球乙烯产能从2019日历年末(CY)的约1.83亿吨增加到2024日历年末的约2.31亿吨,中国在此期间新增产能占很大份额。
随着超过1240亿美元的规划投资,这种进口依赖预计将显著下降,在实现“发达印度”目标中发挥至关重要的作用。在高进口依赖和消费增长的背景下,国内企业已制定了关键产品领域,特别是PVC和聚丙烯(PP)的大规模产能扩张计划。聚丙烯产能预计将增加约1.7倍,而PVC产能预计将比现有产能增加约2.5倍。考虑到资本支出的长周期以及随后的产能爬坡,预计印度在短期内仍将依赖进口来满足国内需求。然而,这些大规模的产能增加预计将在中期内逐步降低该国的进口依赖。预计2025-26财年消费增长将保持强劲,大致与2024-25财年持平。主要石化产品的总消费量预计在2025-26财年将达到约2900万吨。
印度储备银行(RBI)估计,在2025年7月至9月季度,印度实际GDP增长达到六个季度以来的高点8.2%,这得益于在全球贸易和政策不确定性背景下具有韧性的国内需求。本财年上半年的经济活动受益于所得税和商品及服务税(GST)的合理化、原油价格走软、政府资本支出的前置,以及良性通胀支持的有利货币和金融条件。值得注意的是,印度超越日本成为世界第四大经济体,GDP达4.18万亿美元。印度储备银行行长桑贾伊·马尔霍特拉表示:“持续的改革举措将进一步推动增长。然而,外部不确定性继续对前景构成下行风险,而正在进行的各种贸易和投资谈判的迅速完成则带来上行潜力。考虑到所有这些因素,预计2025-26财年实际GDP增长率为7.3%,其中2025年10月至12月季度为7%,2026年1月至3月期间为6.5%。预计2026年4月至6月季度实际GDP增长率为6.7%,2025年7月至9月季度为6.8%。”
一个现代化且注重环保的石化工业是全球工业领域的重要一环,也是国内经济的主要增长动力。印度石化行业拥有庞大的投资计划支持,只要能够免受不公平竞争的影响,就有潜力为国家经济做出重大贡献。









 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
