
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
罗马,2025年12月5日——意大利废物回收产业凭借卓越表现持续在欧洲保持领先地位。然而,积极数据背后却暴露出塑料、纺织、建筑及废弃电子电气设备等关键产业链的深层脆弱性——这些领域仍受制于收集量不足、成熟市场缺失以及回收材料需求疲软。整个体系仍处于碎片化状态,缺乏将回收转化为国家真正竞争优势的产业战略。这些核心结论源自今日在罗马发布的年度报告《意大利的回收现状》,该报告由ASSOAMBIENTE协会下属的UNICIRCULAR部门推动发布。ASSOAMBIENTE是涵盖城市环卫、回收利用、循环经济、废物处理及环境修复的企业联合组织。
意大利每年产生1.938亿吨废物,其中特殊废物1.645亿吨(包含来自城市废物管理的880万吨),城市废物2930万吨。特殊废物主要来源于建筑施工与拆除活动(50.6%)、废物处理残渣(23.5%)及制造业活动(16.8%)。城市废物中占比最高的是有机废物(34.7%),其次为纸与纸板(21.8%)、塑料(12.8%)和玻璃(8.3%)。分类收集率已达66.6%(1950万吨)。这些废物的最终去向如何?54%的城市废物进入回收流程,20%进行能源回收,16%最终填埋。特殊废物的回收表现更优,其回收率达到73.1%。
报告指出,意大利凭借纸类、玻璃和金属等传统优势产业链(回收率均超70%)保持了高回收水平,但难以将这一优势转化为减少对进口原材料及能源依赖、助力实现欧盟气候目标的产业战略。当前主要困境集中在塑料、纺织、建筑和废弃电子电气设备等对环境具有重大影响的战略领域——这些领域不仅收集量不足,回收材料也面临市场出路狭窄的难题。
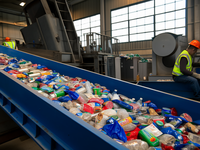
在建筑领域(施工与拆除废物),尽管回收率达到81%,但由于需求疲软及法规标准不统一,再生骨料市场依然薄弱,导致未利用再生材料持续积压。塑料产业链当前的紧急状况源于低成本原生聚合物的竞争、高昂能源成本以及持续的政策不确定性,这些因素正严重冲击着这一象征意大利回收业的标杆领域。对于纺织和废弃电子电气设备产业链,低收集水平阻碍了宝贵二次原材料的回收,加剧了对关键资源的依赖。
即使在回收体系运转良好的纸类和玻璃领域,高能耗的生产设施及欧盟碳排放交易体系的压力也削弱了产业竞争力,凸显出能源政策支持与更有利税收框架的迫切需求。
报告进一步强调,意大利回收产业体系主要由微型和小型企业构成,整体持续面临利润微薄、价格波动及国内二次原材料市场竞争力不足等发展障碍。研究指出,产业融合(企业协作、副产品交换、产业链整合)是提升系统生产力和效率的关键杠杆之一。
ASSOAMBIENTE协会UNICIRCULAR部门主席保罗·巴贝里在活动间隙表示:“意大利拥有在循环转型中担当领导地位的技术与能力,但必须化解自身矛盾,加速转向能够为产业生产并使用宝贵原材料、降低消耗、减少依赖与环境影响的经济模式。这场挑战关乎国家产业未来与民生福祉——若法规与经济产业体系无法促进废物回收原材料的应用,我们将继续拥有出色的回收数据,但循环经济终将沦为利益驱动的空头口号。”
ASSOAMBIENTE协会主席奇科·泰斯塔补充道:“回收已不仅是环境议题,更是关乎资源安全与国家脱碳进程的产业竞争战略杠杆。但这需要根本性变革:我们必须建立清晰、统一、稳定的规则体系,实施真正激励循环投资的税收政策,制定有效的废物终结标准,并通过公共采购政策拉动再生材料市场。”








 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
