
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
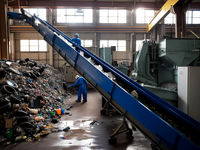
基于AMI首版《欧洲软质薄膜回收报告(2021年)》的详细行业分析,最新修订版报告现已发布。2025年欧盟27国及另外3国市场中约有1420万吨使用后软质薄膜流通,其中软质消费包装薄膜和软质工业包装薄膜构成使用后体量的主要来源。正是这两个细分领域成为欧盟立法的焦点,涉及回收率、再生含量标准、重复使用指令及包装减量化目标。
尽管使用后价值链(涵盖收集、分选和回收环节)已取得进展,但欧洲回收行业近两年面临的运营环境令人质疑这些目标能否实现。因此,识别价值链中能产生最直接、最显著改进效应的环节比以往更为关键。本报告通过定性与定量分析,深入探讨了以下领域的回收现状:软质消费包装薄膜、软质工业包装薄膜、农用薄膜,并针对当前回收体系尚不完善的行业领域展开研究,包括:建筑薄膜、医疗卫材薄膜、包装袋/集装袋、其他薄膜类型。
《欧洲软质薄膜回收报告》依托AMI内部综合聚合物需求数据库、欧洲回收商名录及覆盖软质薄膜产业多维度的专项研究报告,精准指出收集与分选阶段的关键基础设施缺口,并展示相关投资如何逐步提升可回收利用的使用后材料规模。2025版报告特别增设物理与化学回收技术对软质薄膜(尤其是软质消费包装薄膜)回收贡献度的专项评估。
未来几年,软质工业包装回收率的提升将得益于捆装使用后薄膜出口量的减少。农用薄膜回收率预计将持续改善,主要驱动力来自收集量的增长。但鉴于欧盟回收商当前面临的运营与财务困境,该预测存在显著不确定性。相较于软质工业包装回收,农用薄膜回收成本更高,盈利难度较大。
软质消费包装回收进展同样受当前运营环境威胁。其提升动力源于收集率提高、具备薄膜按聚合物分类能力的物料回收设施数量增加,以及非机械回收技术的缓慢发展。若未来几年不能大幅增加投资,则无法实现《包装与包装废弃物法规》要求的2030年55%回收率目标。
积极方面在于,该行业呈现出三大特征:技术创新层出不穷、"可回收设计"推动材料可回收性提升、技术驱动再生料质量持续优化。







 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
