
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
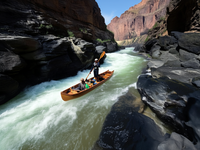
在我虚度的青春岁月里,曾参与过一些欠考虑的冒险——比如在技能不足时尝试激流独木舟。当你对前方险境一无所知却被激流裹挟而下时,那种迷失感与当前应对经济局势的感受如出一辙(除了没有即刻溺亡的风险)。今年余下时间乃至2026年,经济将如何发展?是否存在可依赖的趋势?某种程度上,经济始终存在恒定规律——那些可预测的连锁反应;真正的挑战在于引爆点何时出现。对塑料行业而言,通胀、供应链与劳动力等经济因素的影响机制已是老生常谈。
疫情引发的通胀飙升后,过去几年通胀率持续走低。此前数月间通胀率曾攀升至8.0%,历经数年驱动因素才逐渐消退。近一年来通胀率持续逼近美联储期望的2.0%目标,但当前2.7%的水平(与2025年2月持平)预示趋势逆转。虽未达危机级别,但错误的发展方向已然显现——二月份因关税政策担忧导致的通胀攀升,至今仍是主要推手。行业早已厌倦关税政策的不确定性,这种波动直接影响价格稳定。年初企业曾囤积库存规避关税冲击,但库存耗尽后重新采购成本大幅攀升。核心结论是:通胀可能持续恶化,年底或达3.5%-4.5%。若果真如此,美联储或将加息而非降息,这与白宫的期望背道而驰。
第一季度经济数据呈现衰退特征,甚至有人断言全面下行已开始。但第二季度2.1%的增长率几乎回归去年末水平。首季下滑主因企业为规避预期关税疯狂进口,导致GDP被拖累,第二季度这股浪潮才逐渐平息。第三季度前景不容乐观:多数预测增长率将低于1.0%(0.5%-0.75%区间)。供应链受关税不确定性冲击是主因,消费者信心下滑更让零售业雪上加霜。塑料行业则受到建筑业放缓牵连——从钢铁、铝材、铜材到水泥、木材等所有原材料价格剧烈波动。第三季度数据疲软,第四季度亦难见起色。油价走势出人意料地平稳——中东动荡背景下,预期每桶90美元以上的价格始终维持在60-70美元区间。地缘政治冲击尚未传导至原材料领域,使原料价格保持相对稳定。
疫情衰退期间,全球隔离政策导致的人为灾难造成生产停滞与货运中断。如今关税与贸易战再度重塑供应链体系,企业被迫以更复杂昂贵的方式重构供应模式。项目因价格不稳定而停滞,而关税已被异化为谈判工具(涉及移民政策、乌克兰战争、施压巴西法院、芬太尼管控等),而非经济发展手段。企业坦言:明确关税标准尚可应对,但不确定性已成管理噩梦。
制造业、建筑业、运输业普遍面临的劳动力短缺问题,在塑料行业尤为突出。全美约600万待业人员中,绝大多数缺乏行业所需技能。由此导致项目延误、长期用工荒及全国范围薪资通胀。到2030年婴儿潮一代全面达到退休年龄时,问题将持续恶化——虽非集体离职,但人员损耗已成定局。行业培养人才的速度远跟不上需求增长,而现行教育体系数十年来始终忽视建筑与制造领域的职业技能培训。
消费者信心处于多年低谷,但需注意此类调查存在极大波动性——民众情绪可能因每周新闻剧烈摇摆。当前媒体渲染的通胀威胁、关税风险与失业隐忧强化了忧虑情绪,促使消费者紧缩开支,这显然是零售商不愿看到的局面。消费情绪能否好转?目前仍是未知数。



 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
