
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
印度塑料市场正呈现显著增长态势,包装、汽车、建筑和医疗等领域需求上升、政府强有力的政策支持以及可持续发展理念的深化共同推动这一趋势。根据IMARC集团最新分析,2024年市场规模已达440亿美元,预计将以6.4%的年均复合增长率持续扩张,到2033年将达到770亿美元。
核心增长动力方面,塑料在包装、汽车、建筑和医疗等行业的应用扩展成为主要驱动力。其中包装领域占据主导地位,电子商务爆发式增长显著提升了对柔性耐用包装解决方案的需求。城镇化进程与基础设施建设同步推高公用事业及住房用塑料制品消耗,市政水务部门正大规模采用耐腐蚀HDPE管道用于污水系统改造。医疗设备需求激增也为行业增长注入持续动能。政府通过生产挂钩激励计划(PLI)、大型基建项目及循环经济承诺等多重举措,为市场扩张提供强力支撑。数据显示,印度塑料市场年均复合增长率预计将达6.4%(数据来源:IMARC集团)。
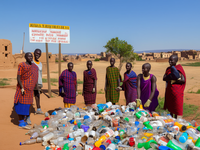
在可持续发展聚焦方面,全球可持续浪潮下,印度塑料产业积极顺应趋势。该国PET瓶回收率已突破95%大关,古吉拉特邦等地兴起的化学回收技术进一步强化环保实践。《印度塑料公约》设定2030年目标:100%塑料包装实现可重复使用、可回收或可堆肥,其中50%实现有效回收,所有塑料包装平均再生材料含量达到25%。
区域发展亮点方面,莫多情报数据显示,2024年西印度仍以47%的聚合物消费占比保持核心地位,古吉拉特邦和马哈拉施特拉邦的石化产业集群依托沿海物流与免税原料区优势持续发力,预计该区域市场规模将以10%年均增速增长。南印度正以11.4%的预期年均增长率(至2030年)成为增速最快地区,泰米尔纳德邦、特伦甘纳邦和卡纳塔克邦在工程塑料、医疗设备和电子组装领域吸引大量投资,金奈和克里希纳吉里经济特区更集聚汽车零部件制造商,显著提升树脂消耗量。北印度和东印度在北方邦智慧城市计划、比哈尔邦灌溉系统升级以及奥里萨邦帕拉迪普石化综合体建设推动下实现稳定增长。
聚合物与加工技术趋势方面,聚乙烯以34%的市场份额(2024年数据)领跑印度塑料行业,其中高密度聚乙烯因在管材、瓶盖等领域的应用增速超越低密度品类。可降解塑料板块扩张迅猛,预计2030年前将保持12.3%的年均增长率。加工技术方面,注塑成型占据36%的产能份额(2024年),汽车、家电及消费品模具需求构成主要支撑。吹塑成型则受益于即饮饮料瓶和家用清洁剂生产保持增长。预计至2030年,注塑件市场份额将稳定维持在三分之一左右,而吹塑技术在个护和医药包装领域的渗透率将持续提升。热成型、滚塑和压缩成型合计占据10%的利基产能,分别服务于冰淇淋盒、水箱和三聚氰胺餐具等细分市场。
未来展望方面,未来十年印度塑料市场将保持稳健增长,包装、汽车、建筑和医疗领域对高性能特种塑料的需求将持续驱动行业发展。随着印度在全球塑料市场地位提升,对可持续实践和循环经济的专注将确保产业向环境友好型方向进化。





 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
