
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
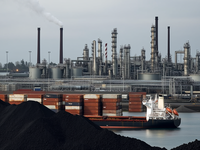
欧盟至少40%的乙烯产能面临关停风险,主要因基础设施老化和生产成本高企。近年来,在能源价格(尤其是天然气)难以承受及环保法规趋严的双重压力下,多个项目已宣布停产。这些因素叠加全球供应过剩及需求向可持续化学品转移的趋势,严重削弱了欧洲化工行业的竞争力。
多座工厂的关闭加剧了欧盟对进口基础化学品的依赖,包括乙烯、丙烯等关键原料。这些化学品是生产塑料、药品及各类工业制品的重要原料。为此,欧盟消费者已加大从中国和中东进口化工原料,这些地区的产品价格较本土生产更具竞争力。
伍德麦肯兹咨询公司报告显示,欧盟乙烯总产能为2450万吨,其中至少五分之二的工厂面临中高关停风险(包括2024年底以来宣布的停产计划)。这些主要为中小型设施,平均产能利用率仅80%或更低,处于经济不可持续水平。
这些工厂还需遵守严格的环保法规,特别是二氧化碳排放要求。今年3月八国联合发布的文件警告:到2035年欧洲可能新增裂解装置关停,将危及5万余个石化行业岗位。将碳氢化合物转化为乙烯、丙烯等基础化学品的蒸汽裂解装置,正是本轮危机的核心。
多家化工巨头因连年亏损撤离欧洲。例如意大利埃尼集团旗下Versalis过去五年累计亏损超30亿欧元,已决定关停国内最后两座蒸汽裂解装置,并将20亿欧元投资转向生物炼厂和化学回收项目。陶氏化学、埃克森美孚、壳牌和道达尔能源等企业也纷纷缩减业务或重组资产以止损,主因是欧盟对俄制裁引发天然气价格飙升。
欧洲化工行业正经历三大变革:一是天然气和电力价格推高能耗化学品生产成本;二是全球供应过剩导致单位利润下滑;三是需求向可持续化学品转移。欧洲乙烯生产主要依赖石脑油原料,其价格从疫情前335-375美元/吨飙升至俄乌冲突后的500-550美元/吨,使众多化工厂陷入经济困境。
相比美国、中东和中国同行采用乙烷原料的成本优势(欧洲石脑油路线740欧元/吨 vs 美国乙烷路线370欧元/吨 vs 中东185欧元/吨),欧洲因缺乏页岩气资源且装置平均年龄超40年(中国仅11年)而处于竞争劣势。花旗分析显示,这导致欧盟自2019年起持续成为乙烯和丙烯净进口地区。
据ADI咨询公司预测,到2030年北美乙烯产能将从5400万吨增至5800万吨。中国化工信息中心CEO黄音国透露,2025-2030年中国乙烯产能将保持6.5%年增速,达到8700万吨/年,是当前欧盟产能的三倍多。中东方面,阿布扎比国家石油公司与奥地利OMV的550亿欧元合并将诞生全球第四大聚烯烃生产商Borouge,直接冲击欧洲市场。





 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
