
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
芳烃贸易流向因关税不确定性生变。季风季节抑制印度需求,海湾国家生产商看好叙利亚市场。
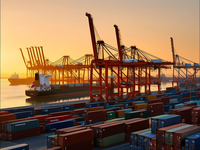
《关税阴影下的芳烃承压》芳烃市场供应预计趋紧,日益增加的关税不确定性持续扰乱传统贸易流向。在运力受限和美国需求旺盛的双重作用下,混合二甲苯(MX)及其下游对二甲苯(PX)呈现深度现货溢价(即期价格高于期货价格)。
与原油价格同步下跌的苯,表现持续逊于其他芳烃产品。市场消息人士称,韩国苯产品近期未流入美国市场,主要输往中国。作为芳烃产品主要出口国,韩国5月石化产品出口总量同比下滑20.8%,主因上游原油价格暴跌。ICIS 6月2日数据显示,韩国上月出口溶剂级混合二甲苯约50,696吨,其中27%运往美国。
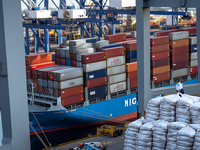
对美出口激增恰逢北半球夏季驾驶季开启,用于汽油调和的MX和甲苯等辛烷值提升剂需求增长。尽管中国下游需求疲软,强劲的美国汽油需求预期仍支撑着供应紧张局面。亚洲芳烃供应紧张或将延续至6-8月,因市场参与者需适应美中贸易战停火后关税政策及提前出货带来的运费压力。美国对除中国外多数国家实施的90天"对等关税"暂停令将于7月9日到期。若90天休战期后美中贸易战升级,不确定性或将加剧,但三季度末可能的解决方案或使贸易流向趋于稳定。航运方面,市场人士预计7-8月运费将再度回落。
《季风来袭压制印度塑料需求》市场消息人士称,印度塑料价格正承受季风季节和中国供应增加的双重压力。印度气象局(IMD)5月24日表示,今年通常持续6-9月的季风季节提前8天到来,预计将带来超常降雨量。季风期间印度制造业活动往往放缓,特别是包装及食品饮料行业,导致终端产品需求减弱。与此同时,国内供应充足,压低了印度聚乙烯(PE)、聚丙烯(PP)、高密度聚乙烯(HDPE)和低密度聚乙烯(LDPE)价格。
但9月后季风季节结束,随着农业、建筑业活动回升及收获季开始,需求有望复苏。包括10月18-23日排灯节在内的节日季,或将提振塑料等终端产品需求,进而推高节前产量。PE、PP、PVC及合成橡胶等化学品需求预计9月后改善。印度强劲的内需可缓冲美中关税战冲击,这场贸易战对南亚国家石化贸易的影响主要停留在情绪层面,未实质波及实际需求。
然而中国作为世界第二大经济体,在内需持续疲软的情况下,正尝试通过降价向印度输出更多原料。该国已开始将PE和PP转销非洲和印度,以抵消对美出口下降。但近期运费翻倍令这种转销暂时放缓。
《海湾国家重拾叙利亚商机》中东地区,随着政权更迭及美欧解除制裁,叙利亚市场正重新开放。据报道,一艘运载小麦的货轮约11年来首次抵达叙利亚塔尔图斯港。经历多年内战和国际制裁后,叙利亚市场的开放为海湾合作委员会(GCC)石化生产商带来利好。GCC集团包括巴林、科威特、阿曼、卡塔尔、沙特和阿联酋。
随着叙利亚加工企业提高装置开工率,并可能新建工厂,供应商正寻求扩大与该国贸易。5月29日,叙利亚政府与卡塔尔UCC控股领衔的企业联盟签署70亿美元发电项目战略谅解备忘录。自2011年内战扰乱叙利亚民生以来,此类协议的增多——尤其是伴随贸易增长——或将为该国化学品及化工产品需求提升铺平道路。






 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
