
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
美国能源转移合伙公司(休斯顿)与安桥产品伙伴公司(休斯顿)在未获得商务部工业与安全局(BIS)出口许可的情况下,均被禁止向中国装载乙烷货物。根据6月4日提交的8-K表格文件显示,能源转移公司于6月3日收到书面通知。该公司表示计划申请紧急授权以维持出口,但获批前景黯淡。安桥公司则于5月23日获知许可要求,并于6月4日被BIS明确告知其紧急出口申请将遭拒绝。
受此影响,美国墨西哥湾乙烷价格应声下跌。标普全球数据显示,6月4日得克萨斯州蒙特贝尔维尤安桥终端乙烷估价为18.75美分/加仑,单日下跌2.875美分,创下自2024年11月8日18.25美分/加仑以来的最低纪录。安桥公司透露,其申请的紧急授权涉及三批总计约220万桶乙烷货物,同时指出丁烷出口已从许可清单中移除。乙烷主要用作乙烯生产原料。
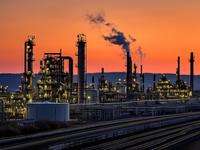
目前全美仅安桥与能源转移两家公司拥有乙烷出口终端。安桥运营着位于得州帕萨迪纳摩根角设施的出口终端,能源转移则在宾州马库斯胡克和得州尼德兰设有终端。其中尼德兰的Orbit Gulf Coast NGL出口终端是与浙江卫星石化合资建设。BIS对能源转移延迟11天发函,客观上为卫星石化争取了时间——该公司在中国连云港建有两座年产125万吨的乙烯装置。根据标普全球商品洞察数据,VLEC"Gas Jessamine"轮5月22日抵达Orbit终端后,于次日载货启程前往连云港;"Seri Elbert"轮也于5月26日靠泊、28日离港,两船目前正在太平洋航行中。而VLEC"Pacific Ineos Grenadier"轮5月23日抵达安桥摩根角终端拟装载发往中国宁波的乙烷,截至6月4日仍滞留该港。
BIS未就新许可制度发表公开声明,也未回应《化学周刊》问询。该政策细节通过安桥5月29日提交的8-K表格首次披露。文件显示,BIS认定乙烷出口"存在被用于中国军民融合战略下军事用途的不可接受风险"。美国能源信息署数据显示,2024年美国乙烷出口量达280万桶/日,其中对华出口49.2万桶/日。标普全球预估,截至2024年底中国乙烷制乙烯产能约600万吨/年,单套百万吨级乙烯装置年需乙烷约6.2万桶/日。






 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
