
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
任何参观过五月中旬在德国巴特萨尔茨乌夫伦举行的Kuteno与KPA双展会的观众都会产生一种印象:德国塑料工业在忽视潜在问题方面可谓"功勋卓著"。仿佛历经多次危机后,行业才逐渐接受经济低迷的新常态。如今通过减产裁员,企业已在低位运行中找到了新的舒适区。但若加工商需求再度激增,供应缺口必将接踵而至——下一场危机已隐约可见。
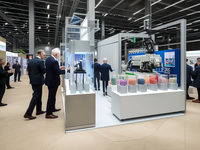
Kuteno/KPA展会现场商业活动寥寥,反倒弥漫着闲适的家庭氛围:晨间提供免费椒盐卷饼和小圆面包,午间供应热餐,下午还有蛋糕招待所有参会者。临近闭馆时,饮料推车会为展商送上啤酒——由于午后通道迅速冷清,这一服务实施起来毫不费力。三天展期共接待4740名访客,但商务洽谈显然结束得很快。多数小型展位随时能找到接待人员,这恰是当前市场活力匮乏的又一佐证。
(配图文字:展会首日临近午时,巴特萨尔茨乌夫伦展馆通道才略显拥挤摄影:PIE)
毕竟行业多数从业者已将本年视为定局。需求端来看,年底前恐难现显著复苏。夏季假期将至,即便存在刺激因素,也仅剩秋季可作最后尝试。宏观层面更是障碍重重:美国关税与反关税政策的不确定性持续扰乱市场,而犹疑正是投资的天敌。为此德国政府四月下调2025年GDP预期,从微增调整为零增长。
若风向再度逆转呢?假设2026或2027年塑料需求回升?即便达不到历史峰值,欧洲塑料业仍将措手不及。过多生产线正面临关停或已废弃。考虑到运价波动、汇率震荡及海外厂商飘忽的出口意愿,能否依靠美、中东、亚洲进口填补缺口实在存疑。如同2021年疫后复苏期与2015年原料危机时那样,原料价格将再度飙涨引发严重供应瓶颈。尤其中型加工商或将面临无料可产或无力采购的困境。
此类危机已在玻璃纤维领域初现端倪,苯乙烯系产品亦可能步其后尘。过去一年半里,伯伦与马斯莱克迪工厂的关闭令欧洲苯乙烯年产能骤减百万吨,约占该关键原料总产能的五分之一。
德国(伯伦)、法国(格拉旺雄)、英国(威尔顿)、比利时(安特卫普)、荷兰(赫伦)陆续淘汰老旧低效裂解装置,意大利(普里奥洛与布林迪西前途未卜)亦将跟进,而新建项目几乎为零。目前仅英力士安特卫普"一号工程"持续推进,奥伦集团则因成本超支叫停了波兰普沃茨克的新建计划。
欧洲塑料协会德国分会经济发言人马克西米利安·尼希特莱茵总结道:"全球塑料产量中欧洲占比15年内腰斩至12%。即便大力拓展塑料回收,亦无法弥合这一缺口。"




 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
