
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
泰国垃圾激增推动回收行业增长
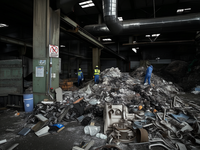
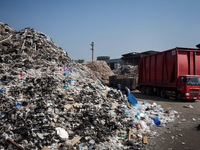
消费需求上升导致的垃圾量增长,为废物管理和回收企业推动泰国绿色经济发展提供了重要机遇。2023年泰国垃圾总量达到2695万吨,创下新冠疫情后经济复苏时期的最高纪录。值得注意的是,电子垃圾、灯泡和电池等危险废物中仅有21%得到正确处置。
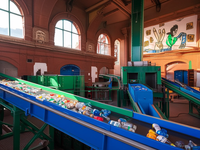
虽然72%的垃圾总体得到妥善管理或回收,但数据显示该领域仍存在巨大"未开发潜力",特别是在加工和回收环节。根据中小企业促进办公室(OSMEP)和中小企业发展银行研究信息中心的数据,泰国现有21340家从事废物管理和回收的运营商。
其中83%以上为个体经营者(17815家),其余3525家为注册企业实体。这些运营商遍布主要城市和社区,包括废品收购商和塑料瓶/废金属回收商等熟悉面孔。他们可能缺乏先进设备或大额资金,但仍是推动国家回收产业的关键齿轮。曼谷、春武里、北榄、巴吞他尼和龙仔厝是该行业最集中的五个府,占全国总量的55%。
从规模来看,微型企业(16049家)占据主导地位,其中15303家专注于可再利用废料批发,377家从事垃圾收集与处理,369家进行回收材料加工。小型企业(1766家)则分为1347家废料批发商,290家垃圾处理商,129家回收加工商。
在企业实体中,发展最快的是小型企业(2077家),其次为微型企业(1051家)。而具备重大投资能力和先进技术的大型企业仅109家。尽管数量有限,这些大型企业在获得政府或私营合作伙伴足够支持的情况下,未来将发挥越来越重要的作用。
随着绿色经济成为全球优先事项,可持续废物管理已从单纯的"责任"转变为切实的"商业机遇"。仅2024年就有522家新中小企业在废物管理领域注册,其中超60%涉及废料批发,表明企业对国内外回收市场机遇的认知正在提升。
然而泰国废物管理行业仍面临挑战。中小企业发展银行研究指出,家庭垃圾分类尚未普及导致大量可回收物流失,且多数运营商作为中间商缺乏标准和技术升级。同时,虽然涌现出利用技术连接买卖双方的新创企业,但材料价格随国际市场波动使小型运营商处境脆弱。
基础设施不足也是突出问题:本应覆盖全国的收集、分类和运输系统尚未完善。此外,法律法规执行机制薄弱,阻碍了基层垃圾分类行为的改变。








 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
