
 资讯

 退出登录


-

公众号:专塑视界
-

抖音:有料科普

专塑视界APP
公众号:专塑视界
抖音:有料科普
专塑视界APP

 搜索
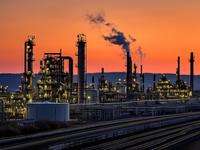
疲软的利润率持续影响壳牌公司第一季度化工业务表现,该部门录得1.37亿美元调整后亏损,但公司对后续业绩改善持乐观态度。这一亏损与壳牌4月初发布的最新预测相符,较2024年第四季度2.58亿美元的调整后亏损有所收窄。
这家综合能源巨头于上月完成向钱德拉阿斯里资本公司与嘉能可亚洲控股合资企业出售新加坡能源化工园区的交易。5月2日公司表示,尽管全球化工厂开工率提升至81%(较去年第四季度75%的开工率有所改善),化工业务仍出现调整后亏损。壳牌首席财务官西尼德·戈尔曼指出:"本季度化工利润率仍处低位,但随着新加坡资产剥离完成,预计化工业务盈利贡献将改善。"所有调整后盈利数据均基于现价供应成本核算。
壳牌预计第二季度化工厂开工率将维持在74%-82%区间,该预测已考虑新加坡园区出售的影响。第一季度全球指标化工利润率从每吨138美元降至126美元,符合预期;化工产品销量281万吨,环比(293万吨)和同比(288万吨)均有所下滑。
3月壳牌宣布重组计划:升级美国化工资产组合,关停欧洲低效装置,旨在扭转化工业务颓势并降低占用资本。首席执行官魏斯旺在3月25日资本市场简报中坦言:"我们并非当前化工资产组合的最佳持有者。"2024全年,壳牌化工板块在96亿美元销售额基础上亏损3.92亿美元,较2023年7.17亿美元亏损有所收窄。





 邮箱:service@zhuansushijie.com
 电话:18030158354
 微信:公众号搜索“专塑视界”
 地址:福建省厦门市思明区国金广场A栋19F
